

1.1 Примарна производња алуминијума изван Кине
Током прве половине 2026. године, упркос новом пуштању у рад капацитета и проширењу производње у другим прекоокеанским регионима, таква повећања нису успела да надокнаде губитке производње који су проистекли из смањења капацитета на Блиском истоку, што је довело до значајног повећања дефицита у иностраној набавци примарног алуминијума. Средином-до-крајем јуна, Сједињене Државе и Иран су постигли постепени детант, настављен је транспорт кроз Ормушки мореуз, а топионице алуминијума на Блиском истоку почеле су поново са радом. Ипак, ограничен циклусом поновног покретања производних капацитета, потпуни опоравак понуде се не може постићи у кратком року, остављајући упорни глобални јаз у снабдевању.
Пуштање у рад новог капацитета
Таијинг Алуминиум, заједничко предузеће Ксинфа Гроуп и Тсингсхан Гроуп на индонезијском острву Велико Кијанг, завршило је{0}}пробну производњу у првој половини године. Пројекат се може похвалити годишњим примарним капацитетом алуминијума од 600.000 тона, уз усвајање електролитичких ћелија од 600 кА. Средином-маја, примарни алуминијумски пројекат Дак Нонг у Вијетнаму добио је своје прво напајање по плану. Пројектован са укупним капацитетом од 450.000 тона годишње који ће се градити у три фазе, његов капацитет прве фазе од 150.000 тона годишње ће постепено повећавати производњу.
Капацитет се поново покреће
У Европи, силазни помак у ценама енергије и побољшана стабилност снабдевања електричном енергијом, заједно са ризицима од прекида снабдевања у иностранству изазваних геополитичким сукобима, подстакли су владе да придају већи значај домаћим производним капацитетима и континуирано смањују ослањање на увоз. Релевантни пројекти су наведени на следећи начин: (1) Центури Алуминиум је најавио званично поновно покретање друге производне линије у својој топионици алуминијума Грундартанги на Исланду, са капацитетом од приближно 210.000 тона, што представља две-трећине пројектованог капацитета фабрике. Очекује се да ће пуна производња бити постигнута до краја јула 2026. године, подижући укупан капацитет фабрике на 320.000 тона годишње. У међувремену, Центури Алуминиум је поново покренуо неактивне капацитете у својој топионици алуминијума Мт. Холли у априлу и достигао пуну производњу до краја К2, подижући свој капацитет на 50.000 тона годишње. (2) Алцоа је обновила капацитет у својој топионици алуминијума Сан Циприан у Шпанији на 205.000 тона годишње (90% свог укупног капацитета), постигавши пуну производњу од 228.000 тона годишње до краја јуна. (3) Хидро је 1. јула 2026. открио да је његова топионица алуминијума Словалцо постигла споразум са словачком владом, са званичним поновним покретањем заказаним за К4 2026 са капацитетом од отприлике 75.000 тона годишње.
Искључивање капацитета
Глобални примарни алуминијумски капацитети су били сведоци упадљивог смањења у Х1 2026, са обуставом производње и резовима концентрисаним између марта и априла. Два кључна фактора су довела до смањења капацитета: прво, ескалација тензија у САД-Ирану и затварање Ормуског мореуза изазвали су оштар пад производње у примарним алуминијумским погонима на Блиском истоку; друго, притисци трошкова електричне енергије приморали су неке топионице алуминијума да зауставе рад. Погођене топионице укључују: (1) Топионица алуминијума Мозал је формално прекинула производњу 16. марта 2026. године због пропасти преговора око уговора о снабдевању електричном енергијом, који укључују годишњи капацитет од око 600.000 тона. (2) Дана 12. марта, Каталум (648.000 тона годишње) је објавио званично саопштење у којем се наводи да ће прекиди у снабдевању природним гасом приморати топионицу да ради са 60% капацитета, што представља смањење годишње производње од приближно 259.000 тона. (3) Средином-марта, Алба је најавила суспензију производних линија 1–3 да би оптимизовала залихе сировина усред поремећаја у транспорту у Ормуском мореузу. Овај потез је смањио капацитет за 19%, што је отприлике 308.000 тона годишње, у поређењу са укупним капацитетом фабрике од 1,62 милиона тона годишње. (4) Трећег априла, ЕГА-ина топионица алуминијума у Абу Дабију (1,5 милиона тона годишње) потпуно је затворена. Потпуно обнављање примарне производње алуминијума трајаће до 12 месеци. (5) Арак Алуминијум, друга највећа топионица алуминијума у Ирану са годишњим капацитетом од 175.000 тона, обуставила је 8. априла после америчких{39}}израелских ваздушних напада.
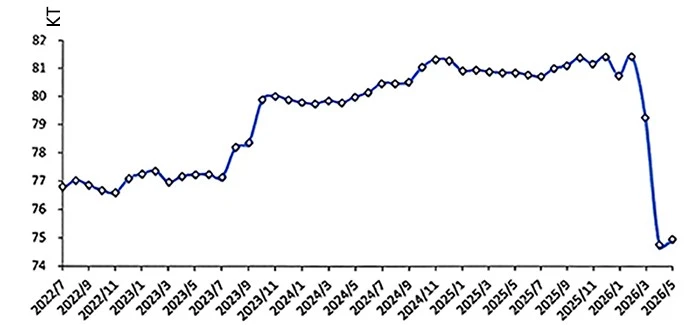
Слика 1-1 Просечна дневна производња примарног алуминијума ван Кине
Извор: ИАИ
Према статистичким подацима Међународног института за алуминијум (ИАИ), кумулативна производња примарног алуминијума широм света, искључујући Кину, износила је 11,81 милиона тона у периоду јануар–мај 2026, што је пад од 3,3% на годишњем нивоу-у односу на-годину, са просечном дневном производњом од 78.000 тона. Антаике предвиђа да ће производња примарног алуминијума у иностранству у Х1 2026 достићи 14,30 милиона тона, што представља пад од 2,1% годишње-у односу на{11}}.
1.2 Примарна производња алуминијума у Кини
Кинески примарни производни капацитет алуминијума задржао је умерени узлазни тренд у Х1 2026, подржан од три велика инкрементална пројекта. Прво, 350.000 тона тешки примарни алуминијумски пројекат Фазе ИИ компаније Хуомеи Хонгјун Алуминиум & Повер у Зхаханао'еру је почео са пуним радом, служећи као један од кључних извора нове понуде ове године. Друго, Ксињианг Тиан Схан Алуминиум је додао 200.000 тона ефективног капацитета кроз техничку реконструкцију. Ћелије су добијале енергију у серијама од краја 2025. и наставиле су да се повећавају у Х1 2026; неке електролитичке ћелије су постигле стабилан рад, док ће преостале накнадно опремљене ћелије бити пуштене у рад по плану. Примарна производња алуминијума компаније пројектована је на 1,35 милиона тона у 2026. години, што ће порасти за 160.000 тона у односу на 2025. Треће, Лиаонинг Зхонгванг је наставио производњу свог неактивног капацитета од 300.000 тона, дајући значајан допринос годишњем расту производње. Ипак, дошло је и до делимичног смањења производње. Извештаји показују да су неовлашћени оперативни капацитети у Гуангсију затворени током инспекција животне средине у мају, вршећи притисак на смањење регионалне производње.
Подаци Антаикеа показују да је до краја јуна 2026. кинески инсталирани примарни алуминијумски капацитет износио 45,17 милиона тона годишње, са оперативним капацитетом који је достигао 44,67 милиона тона годишње. Стопа искоришћености капацитета достигла је отприлике 99% у периоду јануар–јун, више пута постављајући нове историјске максимуме и 1 процентни поен више него у истом периоду прошле године. Што се тиче излаза, континуирана побољшања у технологији електролизе омогућила су неким произвођачима да повећају ефикасност повећањем интензитета струје ћелије, генеришући инкрементални излаз. Међутим, теренска истраживања сугеришу да такви добици нису тако значајни као што процењују неке иностране институције. Након свеобухватне процене више фактора, производња примарног алуминијума у Кини у Х1 2026 се процењује на 22,34 милиона тона, што је 2,2% више-у односу на{13}} годину.
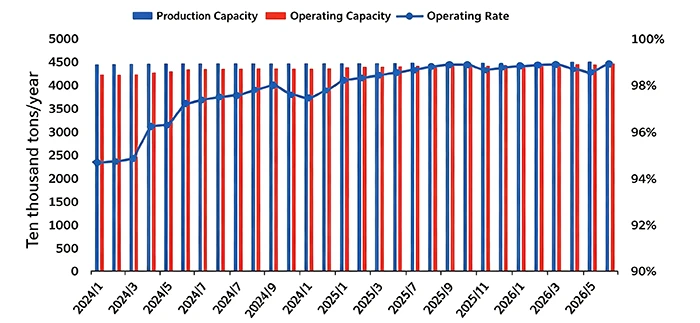
Слика 1-2 Промене у кинеском примарном капацитету алуминијума у Х1 2026
Извор: Антаике
Поред укупних промена капацитета, индустријским развојем у првој половини године доминирало је регионално пресељење и техничка надоградња, уз текуће прилагођавање индустријског распореда и спецификација електролитских ћелија. Креатори политике су такође издали јасне захтеве за реконструкцију-уштеде енергије и смањења угљеника{2}}у оквиру сектора. У мају 2026. пет централних органа на челу са Националном комисијом за развој и реформу издало јеОбавештење о покретању трогодишње-кампање за уштеду енергије{1}}уштеду енергије и смањење угљеника-ретрофита у кључним индустријама(Документ бр. ФГВХ〔2026〕698). Циркулар налаже -уштеду енергије и ниско-угљеник надоградњу за постројења за електролизу алуминијума, промовишући напредне технологије и опрему, укључујући нове алуминијумске електролитичке ћелије-изоловане са сталним протоком, графитизоване катоде, високо-аноде и затворене надземне системе за сакупљање гаса за електролизе. Треба популаризовати-електролитичке ћелије од 500 кА и више, док ће опрема{11}}која троши енергију, укључујући моторе, вентилаторе, водене пумпе, топлотне пумпе, ваздушне компресоре и трансформаторе, бити убрзана ради обнављања и надоградње. Системи за ефикасну рекуперацију отпадне топлоте и каскадно коришћење димних гасова биће оптимизовани, а технологија за производњу електричне енергије ниских{13}}температура ће бити широко примењена. Убрзане надоградње су потребне за електролитичке ћелије са претходно печеном анодом од алуминијума испод 300 кА, независне пројекте алуминијумског угљеника са капацитетом испод 150.000 тона годишње и застареле неефикасне -електране на угаљ{19}} у сопственом власништву.
Што се тиче прилагођавања распореда, Веикиао Гроуп је у мају преместила приближно 100.000 тона годишње капацитета из Шандонга у Јунан, додатно проширивши свој портфељ алуминијума за хидроенергију. Ксињианг Хуазханг Алуминиум и Вањи Алуминиум (Ксињианг), премештени из Хенана, су у интензивној изградњи и очекује се да ће бити завршени и пуштени у рад у току године. Што се тиче надоградње, више пројеката је објавило планове за замену капацитета за техничку реконструкцију у Х1 2026: Кингхаи Вест Хидроповер Цо., Лтд. (500.000 тпа, 312 × 600 кА ћелије), Хуангхе Ксиние Цо., Лтд. (550.000 тпа, 342 кА × 600 кА ћелије), и 042 кА × 600 кА ћелија Цо., Лтд. (115.000 тпа, 106 × 400 кА ћелија). Тренд ка већим електролитичким ћелијама је све израженији.
1.3 Примарни трошкови производње алуминијума у Кини
Од почетка 2026. године, пад цена глинице и електричне енергије довео је до значајног пада трошкова производње примарног алуминијума у Кини. Према проценама Антаикеа, пондерисани просечни -укључујући порез- цена примарног алуминијума у Кини достигао је 16.105 РМБ по тони у периоду јануар–јун 2026. године, што је пад од 6,3%{8}}у односу на{9}} годину. Трошкови су износили 16.149 РМБ по тони у јуну, што је пало за 0,7% месечно-у односу на-месечно и 1,5% годишње-у односу на{18}}годину, и 305 РМБ по тони ниже него на крају{28}}2025. Подржана истовременим порастом цена алуминијума, индустрија је постигла историјски високе профитне марже. Просечна профитна маржа у Х1 2026 достигла је 8.106 РМБ по тони (без ПДВ-а и пореза на приход; исто у даљем тексту), што је порасло за 4.976 РМБ по тони или 159,0% годишње-у односу на{33}} годину. У јуну су се цене алуминијума повукле, смањивши профитну маржу на 7.885 РМБ по тони, што је месечни-смањење од 334 РМБ по тони.
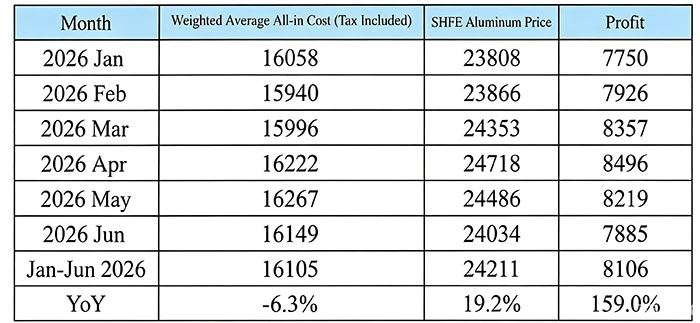
Табела 1-1 Кинески трошкови примарне производње алуминијума и профитне марже, Х1 2026 (РМБ/тона)
Извор: Антаике
Анализа главних компоненти трошкова показује да три највеће ставке трошкова за примарни алуминијум су глиница, електрична енергија и претходно печене аноде, које чине 33,6%, 34,5% и 16,8% укупних свих-трошкова у првој половини године. Са падом цена глинице, електрична енергија је постала највећа компонента трошкова. У поређењу са крајем 2025. године, три кључне ставке трошкова су смањене за 12,9%, 10,9% и 0,9% респективно.
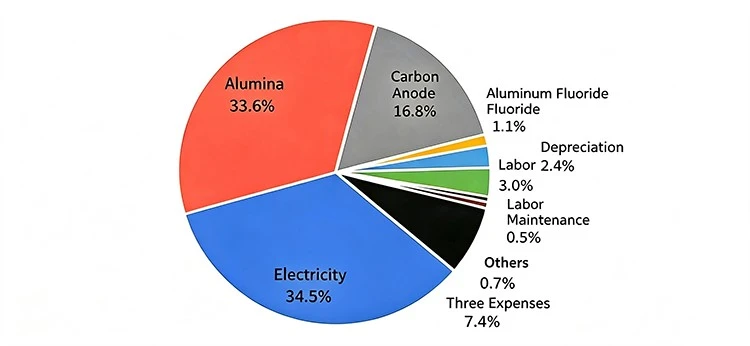
Слика 1-3 Састав кинеских трошкова производње свеобухватног примарног алуминијума, Х1 2026
Извор: Антаике
Падајући трошкови електричне енергијеДо краја јуна, само{0}}енергија је снабдевала око 54% оперативног примарног алуминијумског капацитета у Кини, док је енергија из мреже износила око 44%. У Х1 2026 је пооштрен надзор безбедности угља широм земље. Главни региони за{6}}производњу угља обуставили су производњу ради исправљања након рударских несрећа у Шансију, ограничавајући раст производње угља. Индонезија је пооштрила квоте за извоз угља и административне процедуре; у комбинацији са растућим међународним ценама енергије изазваним геополитиком Блиског истока, увоз угља је нагло опао из године у-у односу на{9}}годину. У међувремену, све већа потражња за електричном енергијом подигла је цене угља на више, подижући трошкове електричне енергије{11}}за самопроизводњу за произвођаче алуминијума. Међутим, континуирано ширење инсталисаног капацитета ветра и сунца подигло је удео производње енергије из обновљивих извора, делимично надокнадивши веће трошкове топлотне енергије и умерено смањивши укупне трошкове енергије. Антаике статистика показује да је просечна пондерисана тарифа за самопроизводњу у јуну 2026. износила 0,372 РМБ по кВх, што је повећање од 0,001 РМБ по кВх у односу на крај-2025. и 0,04 РМБ по кВх годишње{21}}у односу на{27}} годину. Тарифа за електричну енергију у мрежи је у просеку износила 0,435 РМБ по кВх, што је мање за 0,045 РМБ по кВх у односу на крај-2025. и више од 0,007 РМБ по кВх годишње-у односу на{36}}годину. Свеобухватна пондерисана просечна тарифа за електричну енергију достигла је 0,403 РМБ по кВх у јуну, 0,02 РМБ по кВх ниже него на крају 2025. године. Свеобухватна пондерисана просечна тарифа за електричну енергију од јануара до јуна била је 0,412 РМБ по кВх, што је мање за 0,002 РМБ по кВх у односу на претходну годину.
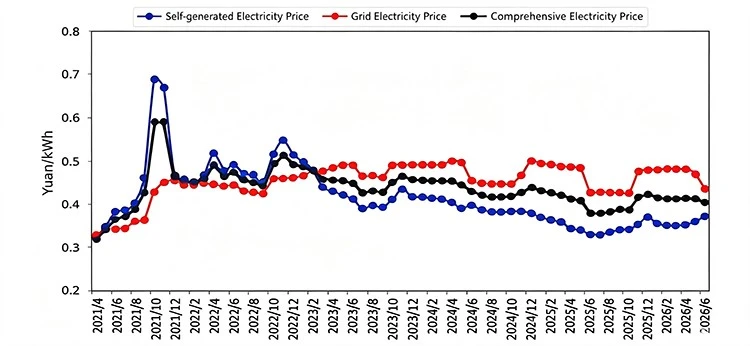
Слика 1-4 Тренд тарифа електричне енергије у кинеској примарној алуминијумској индустрији
Извор: Антаике
Нижи трошкови глиницеНа почетку године, глобални вишак снабдевања бокситом смањио је трошкове набавке. Заједно са прекомерном залихама и упорним гомилањем залиха у сектору глинице, подршка трошкова за глиницу је ослабила. Од краја К1 до К2, затварање Ормушког мореуза гурнуло је цене сирове нафте и океанске возарине на горе, док су се тржишна очекивања о строжем извозу боксита из Гвинеје интензивирала. Цене боксита су достигле дно и поново се вратиле, што је изазвало благи опоравак трошкова глинице. Упркос томе, трошкови глинице су остали нижи из године у-у односу на{7}}у првој половини године. У том контексту, пред-мјесечни фјучерс уговор за глиницу достигао је рекордно ниску цијену од 2.437 РМБ по тони, што је за 31,9% мање у односу на врхунац од 3.577 РМБ по тони уоченог средином{15}}до-крајем јула 2025. године, са спотских цијена глинице од 79 РМБ по тони. крај-Децембра прошле године на минималних 2.646 РМБ по тони крајем јануара 2026. На основу Антаике спот котација, просечна спот цена глинице је достигла 2.705 РМБ по тони у периоду јануар–јун 2026., пала је за 21,8% годишње-у односу на годину.{28}}
Осцилирајући навише трошкови анодеВођене вишим трошковима сировина за производњу анода, домаће цене претходно печених анода су имале бочни тренд на повишеним нивоима са центром цене навише у 2026. Израчунато на основу Антаике спот котација, просечна цена претходно печених анода износила је 5.611 РМБ по тони у Х1 2026}, или 711114 РМБ тона. године-на-године.